
בנק דיגיטלי קרס בפרגוואי – האם זה עלול לקרות בישראל?
גילויים מתוך דו"ח חקירה של כשל פיננסי חמור שהביא לשיתוק משק שלם בתוך שעות, והשיעורים החשובים שגם המערכת הבנקאית והפיקוח בארצנו חייבים ללמוד מהם


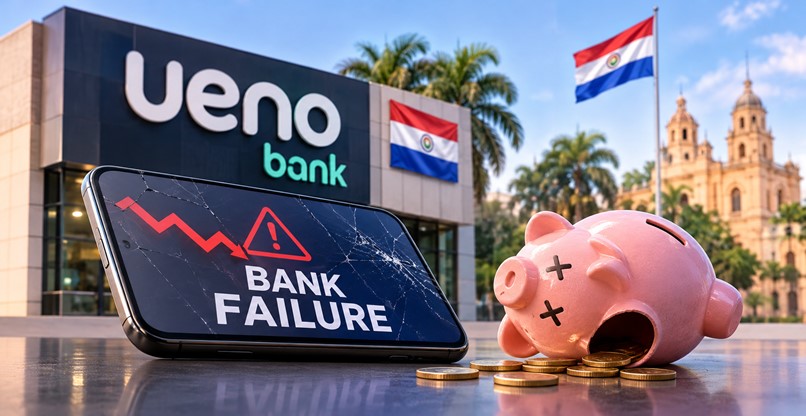
בשבוע שעבר הבנק המרכזי של פרגוואי החל לפרק את בנק אואנו (Ueno): ביקורת שגרתית חשפה שחוסנו הפיננסי של הבנק נמוך מהרף החוקי. חשבונות של כ-3 מיליון מפקידים – יותר ממחצית הבוגרים במדינה – נחסמו. נגיד הבנק המרכזי התפטר, ושמונה מבכירי הבנק נעצרו. בתוך שעות, כישלון בנקאי הפך למשבר שלטוני. אואנו היה הבנק הדיגיטלי הראשון במדינה והגדול בהיקף הלקוחות.
לידי אנשים ומחשבים הגיע מסמך של חוקרי קלירסקיי (ClearSky) הישראלית, המנתח את כשלי הבנק והסיבות לקריסתו.
"הוצאות על שירותי מחשוב נרשמו כנכס במאזן, בלא הצדקה מלאה, והגדילו את ההון המוצהר. הנכס הטכנולוגי היה חריג בכל השוואה – 36% מהונו. בבנקים מקבילים היחס הוא כ-6%. ITTI, ספקית המחשוב, שייכת לבעלים. הסיבה הישירה לקריסה היא אשראי לחברות של הבעלים, מה שחייב הפרשות של מאות מיליונים. יחס ההון ירד לפחות ממחצית המינימום החוקי".
"המודל הדיגיטלי לא גרם לקריסה", ציינו החוקרים, "אבל קבע את עוצמת הפגיעה. הבנק גייס במהירות לקוחות, רוב מהאוכלוסייה הבוגרת, וסכומים גדולים של כסף ציבורי. בלא סניפים, ניתוק מערכת הליבה הותיר את הלקוחות בלי ערוץ מולו".
"קריסת אואנו היא כשל של ממשל תאגידי ופיקוח, לא של טכנולוגיה", ציינו החוקרים. "הבנק שימש את הבעלים כמקור מימון לחברותיו. הנכס הטכנולוגי המנופח הסתיר את מצב ההון".
BREAKING: 🇵🇾 What just happened in PARAGUAY is a WARNING for everyone on earth.
More than 3 million people (60% of Paraguay's adult population) have lost access to EVERYTHING. Their bank accounts. Their pensions. Frozen. Inaccessible.
Paraguay’s largest digital bank, Ueno Bank, has collapsed.
The president of the Central Bank (who is deeply connected to Ueno) has just RESIGNED. Eight high-level executives including the founder and the Bank President are being detained.
The people have taken to the streets to demand their money back. And rightly so.
This is the model Milei and the rest of the Epstein class are pushing. This could happen ANYWHERE. Best to save in physical gold and physical silver, imo.
— ADAM (@adamemedia) November 5, 2026
לא היה אירוע סייבר – כן נחשף מידע
"לא מצאנו עדות לכך שתקיפה או תקלה במערכות תרמו לקריסה", כתבו, "אך הבנק חווה שני אירועי חשיפת מידע לקוחות. באוגוסט 2025 פורסמו ברשת האפלה נתוני לקוחות הבנק. ביולי 2026 ג'והנה אורטגה, חברת פרלמנט, גילתה שפרטים מחשבונה בבנק פורסמו. בשני המקרים הבנק הכחיש פריצה".
לפי קלירסקיי, "בניגוד לבנק רגיל, לאואנו לא היו כמעט סניפים, רק אפליקציה. כל הערוצים, האפליקציה, הכרטיסים, הכספומטים – נשענו על מערכת ליבה אחת. ב-03:00 לפנות בוקר, נסגרו כל הערוצים ברגע. הלקוחות ניסו לפתוח חשבון בבנקים אחרים, חוו האטות ותקלות באפליקציות, והעובדים לא קיבלו שכר". לפי החוקרים, "המודל הדיגיטלי לא גרם לקריסה, אבל הפך אותה לאירוע שמשתק משק שלם. ברבים מהלקוחות זה היה החשבון היחיד. הפירוק לא כלל תכנית לגישה כשהבנק סגור".
"הקריסה", העריכו החוקרים, "נובעת משילוב גורמים ייחודיים: אשראי לחברות של הבעלים; הלוואות ארוכות טווח בלא בטוחות מספקות; הסתרת הקשר לבעלים; מימון ציבורי מרוכז של גופים ציבוריים; חמישה מפקידים גדולים שהחזיקו יותר מרבע מהפיקדונות; צמיחה מהירה מדי, שהסבה בעיות נזילות".
ולצד אלה: "ה-IT היה נכס טכנולוגי מנופח. 36% מההון היו תוכנה שנרשמה כנכס. פיץ' (Fitch) זיהתה זאת שלושה שבועות לפני הקריסה, ועיתון מקומי חשף זאת בתחקיר חודשיים קודם. אנו מעריכים שהבנק שימש את הקבוצה כמקור מימון זול".
"חשבונות ונתוני הלקוחות שדלפו יאפשרו הונאות מותאמות אישית"
בסעיף התובנות כתבו החוקרים: "בנק דיגיטלי צריך תוכנית פירוק דיגיטלית. כשאין סניפים, סגירת הבנק משתקת חלק גדול מהמשק בבת אחת. היה ריכוז של כסף ציבורי: מוסדות פנסיה וגופים ציבוריים צריכים מגבלה על חלק הפיקדונות בבנק אחד, במיוחד בבנק צעיר שצומח מהר".
"מיליוני לקוחות מחפשים מידע על ההחזר", כתבו. "צפוי גל הונאות, הודעות מתחזות, אפליקציות מזויפות ושיחות טלפון על 'החזר'. חשבונות ונתוני הלקוחות שדלפו יאפשרו הונאות מותאמות אישית".
"על בנקים דיגיטליים וחברות פינטק לבנות תוכנית רציפות עסקית, המאפשרת להפעיל את מערכת הליבה גם בלי ספקית ה-IT, עם גישה לכסף בזמן סגירה".
"קריסת הבנק אינה סיפור על כשל טכנולוגי ואינה עדות לקריסת בנקאות דיגיטלית", סיכמו חוקרי קלירסקיי, "המודל הדיגיטלי איפשר לבנק לגייס כסף מהר מאוד מהציבור ומהמדינה, וגרם לכך שהסגירה פגעה בכולם בבת אחת. סימני האזהרה היו גלויים בנתונים: יחס חריג בין תוכנה להון, תשלומים גדולים לספקית IT קשורה, וחשבונות לווים שמופעלים על ידי עובדים שלה. קריסה יוצרת הזדמנות להונאה ממוקדת, וכיבוי מלא מגביר את הפאניקה".
מה בישראל?
בישראל, הוראת ניהול בנקאי תקין 362 של בנק ישראל מסדירה שימוש בשירותי ענן.
חוקרי קלירסקיי מציעים לבחון את השאלות הבאות גם לאור ההוראה: "מי בעל סביבת הענן של מערכת הליבה שלנו? מי יכול להיכנס אליה אם הספק או ההנהלה לא זמינים? האם אפשר להפיק היום, בתוך יום, קובץ של כל המפקידים עם הסכום המבוטח לכל אחד? האם הרישיון של מערכת הליבה מתבטל בפירוק, במכירה או בסכסוך עם הספק? האם קוד המקור מופקד בנאמנות? האם יש בתוכנה של ספק קריטי מנגנון רישיון שיכול להשבית את המערכת? מי בדק? האם יש ספק טכנולוגיה שקשור לבעל השליטה, ואיך התשלומים אליו מדווחים? לגופים מוסדיים: כמה מהכסף שלנו נמצא בבנק אחד, ומה קורה לנו אם הבנק נסגר מחר?".
ידיעות מובילות

וואן דיגיטל תפיץ ותשווק את Webflow לשוק הארגוני בישראל

סוכני AI נכנסים לפלטפורמות הדאטה; מי מפקח עליהם?

600 אלף מסמכים: הארכיון הדיגיטלי שינגיש את מורשת יהדות סלוניקי

"ארגונים זקוקים למומחים אנושיים, שיטמיעו AI באופן נכון בליבת המערכות"
נטאפ תכריז על יכולות מיצוי חדשות למידע בכל מקום אחסון ל-Agentic AI


תגובות
(0)