
החלטת המיסוי שמושכת את ענקיות ה-AI וההיי-טק לישראל
החלטת מיסוי חדשה של רשות המסים מקבעת מודל קוסט-פלוס למרכזי מו"פ של חברות רב-לאומיות ● הוודאות שהיא מעניקה שומרת משרות בישראל, אבל יש לה גם מחיר


בימים שבהם התחרות העולמית על משאבי טכנולוגיה ובינה מלאכותית מגיעה לשיאה, ומדינות אירופיות מתחרות בישראל על הקמת מרכזי מו"פ מקומיים, ענקיות טק בינלאומיות, בהן אנתרופיק, OpenAI וספייס אקס, מגלות עניין גובר והולך בהרחבת פעילותן בישראל. ההון האנושי והמוח הישראלי היו ונשארו הקטליזטור המרכזי למשיכת השקעות, אבל מנוע נוסף פועל מאחורי הקלעים: הוודאות הפיננסית.
החלטת המיסוי החדשה של רשות המסים (5007/26) מעניקה בדיוק את רשת הביטחון הזו. היא מקבעת את מודל ה"קוסט-פלוס" (Cost Plus) עבור מרכזי מחקר ופיתוח הפועלים בישראל, חלף הטענה האפשרית של מס הכנסה שיש ליישם עליהם את שיטת Profit Split, כלומר חלוקת רווחים.
חומת מגן מול מחלוקות "מחירי העברה"
במשך שנים נאלצו מרכזי פיתוח של חברות רב-לאומיות בישראל להתמודד עם אי-ודאות רגולטורית קשה בתחום "מחירי ההעברה" (Transfer Pricing), כלומר התמחור הפנימי של עסקאות בין חברות-אם בחו"ל לחברות-בת מקומיות. הסוגיה נוגעת בעיקר לשירותי המו"פ שמסופקים מישראל לחברות הזרות, בין אם ממרכזי מו"פ ייעודיים ובין אם לאחר רכישת חברה ישראלית והפיכתה למרכז מו"פ.
בהיעדר כללים נוקשים וברורים, רשויות המס נטו להוציא שומות מס דרקוניות, מתוך טענה שחלק נרחב מהרווחים הגלובליים של התאגיד צריך להיות מיוחס לפעילות הפיתוח בישראל. הן עשו זאת בעיקר באמצעות שיטת מחירי העברה שנקראת Profit Split, שפתוחה כשלעצמה לפרשנויות רבות ואינה מספקת ודאות, גם כשהיא השיטה המתאימה לפי כללי ה-OECD והחקיקה המקומית.
החלטת המיסוי החדשה משנה את כללי המשחק. באמצעות קביעה מראש של שיעורי הרווחיות במודל הקוסט-פלוס, רשות המסים מעניקה לתאגידי הענק שקט תעשייתי, מונעת סכסוכים משפטיים יקרים וממושכים ומאפשרת לחברות לתכנן את תקציביהן שנים קדימה, בלי חשש מהפתעות מיסויות.
אמנם המרווח (mark-up) מעל ההוצאות שאישרה רשות המסים גבוה יחסית, 13%, וכדאי לשים לב שהוא חל גם על התגמול ההוני שמוענק לעובדים בישראל. אך מבחינת החברות הרב-לאומיות הוא עדיף על חוסר הוודאות שביישום עתידי של מודלים מסוג Profit Split, משום שממילא יש לממן בדרך כזו או אחרת את עלות העובדים בישראל.
עם זאת, כדאי לשים לב לדרישות המחמירות של מס הכנסה ליישום המודל. ביניהן תיעוד ותמיכה באמצעות חקר תנאי שוק (Study), הכולל ניתוחים מורכבים של נושאי הפונקציות, המימון, השליטה בסיכון ועוד (כמו ניתוח DEMPE לפי כללי ה-OECD), וכן ניתוח של שרשרת הערך (Value Chain). כל אלה נועדו להוכיח למס הכנסה שהחברה הבת הישראלית אכן מתאימה לעבוד במודל של קוסט-פלוס.
במקרים שבהם קיימים בישראל תפקידים אסטרטגיים, שליטה בשירותי המו"פ ובסיכון הנובע מהם ופרמטרים רלוונטיים אחרים, אין ודאות שמודל הקוסט-פלוס יהיה המודל המתאים. לכן חשוב לתכנן מראש וליישם את השיטה המתאימה מבין שיטות מחירי ההעברה, בהתאם לתקנות בישראל ובמדינה הרלוונטית.
הדילמה של הקניין הרוחני: שמירה על אלפי משרות איכותיות
אחד ההיבטים של החלטת המיסוי החדשה נוגע להבחנה בין הבעלות על הקניין הרוחני (IP) לבין ביצוע עבודת הפיתוח בפועל. חברות רב-לאומיות מעדיפות לרוב להחזיק את הנכסים הבלתי מוחשיים שלהן ביישות האם בחו"ל, משיקולי מס אסטרטגיים ורגולציה גלובלית. לכן, פעמים רבות אחרי רכישת חברה, הרוכשת מעדיפה לשלם פעם נוספת על הוצאת הקניין הרוחני מישראל ולהפוך את היישות הישראלית לספקית שירותי מו"פ, שבפועל חדלה להיות יישות יזמית.
כשמדיניות המיסוי המקומית מייצרת אי-בהירות בשאלת הבעלות על ה-IP ומנסה למסות אותו באופן עקיף, החברות אינן מהססות להעביר את מרכזי הפיתוח למדינות מתחרות שמציעות הטבות או רגולציה נוחה יותר, כמו אירלנד, קפריסין או מזרח אירופה. ההחלטה הנוכחית שומרת על עשרות אלפי משרות איכותיות במשק ומונעת זליגת מוחות ופעילות לחו"ל.
בשורה התחתונה, היא מגדילה באופן עקבי את גביית המס הישירה משכר וממסי חברות, בוודאות גבוהה יותר לעומת התלות ב-Profit Split עתידי שאינו ודאי. עם זאת, מאחר שהצפי לרווח אינו ודאי, ייתכן שיש בהסדר גם השפעה שלילית על התמ"ג העתידי, במקרים שבהם הרווח משירותי המו"פ הישראליים יהיה גבוה במיוחד.
צעד קריטי לביטחונה הכלכלי של ישראל
כשחברות ה-AI והטכנולוגיה מנהלות מחזורי עתק ומחפשות יציבות, מהלכים מסוג זה אינם רק פתרון טכני של רשות המסים להקדמת גבייה. הם כלי אסטרטגי לשימור מעמדה של ישראל כמעצמה טכנולוגית.
היכולת לייצר סביבת מס צפויה, הוגנת ומותאמת לסטנדרטים הבינלאומיים היא בדיוק היתרון התחרותי שנדרש עכשיו. כך אפשר להבטיח שענקיות הטכנולוגיה ימשיכו לראות בישראל את יעד ההשקעה הראשון והעיקרי שלהן, ולא ישקלו מתחרות כמו פולין, אירלנד או קפריסין.
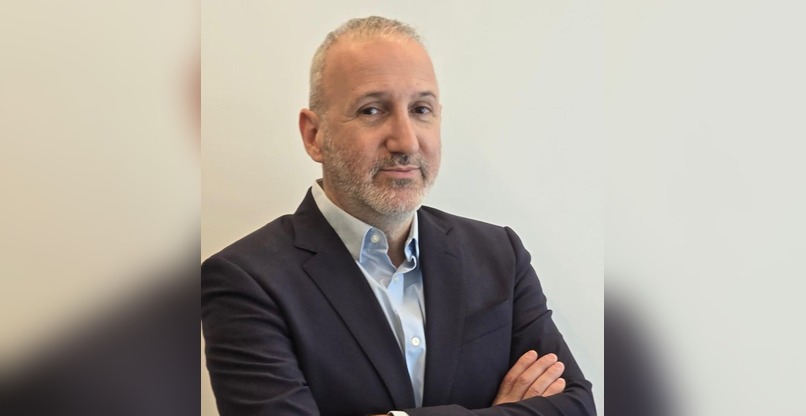
עו"ד אייל בר צבי, הוא שותף במשרד הרצוג, ראש מחלקת מחירי העברה ומומחה למיסוי בינלאומי.
ידיעות מובילות
כשגשר קורס יש מהנדס – כשה-AI יוצאת משליטה, מי האחראי?
סוכני AI נכנסים לפלטפורמות הדאטה; מי מפקח עליהם?
600 אלף מסמכים: הארכיון הדיגיטלי שינגיש את מורשת יהדות סלוניקי
נטאפ תכריז על יכולות מיצוי חדשות למידע בכל מקום אחסון ל-Agentic AI
רשות האכיפה והגבייה הוציאה לפועל פרויקטי AI


תגובות
(0)