לקראת כנס Future of AI 2026, ביום ד', ה-21 באוקטובר, בהילטון תל אביב
המידע הפיננסי שלכם קיים – הבעיה היא להבין אותו
המידע על הפנסיה, החסכונות והביטוחים כבר נמצא בדיגיטל, אך הנגישות אליו לא מבטיחה הבנה ● האתגר: לחבר בין הנתונים, להעניק להם הקשר אישי ולהפוך אותם לבסיס להחלטות, באמצעות טכנולוגיה וסוכני ביטוח אנושיים


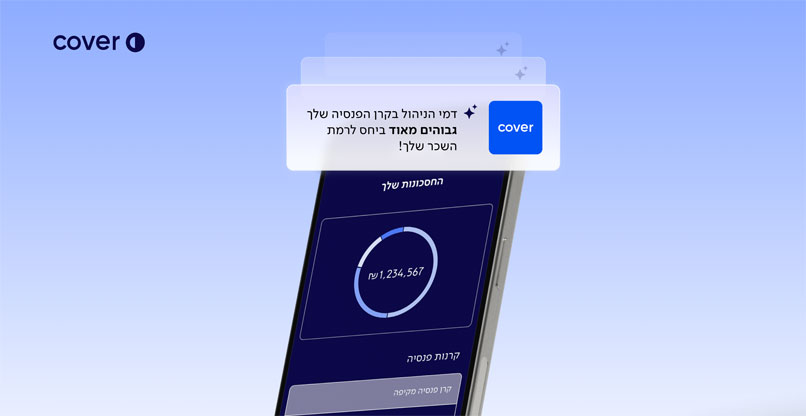
חשבונות בנק, השקעות, ביטוחים וחסכונות זמינים כיום דרך מסכים. אלא שהמעבר לדיגיטל פתר בעיקר את שאלת הנגישות למידע, ולא בהכרח את היכולת להבין את משמעותו.
בעולמות הפנסיה, החיסכון והביטוח, הנתונים מפוזרים בין גופים ומוצרים: הפקדות, מסלולי השקעה, דמי ניהול, כיסויים ביטוחיים ויתרות. גם כשהמידע מוצג למשתמש, המונחים המקצועיים וההפרדה בין המערכות מקשים עליו להבין כיצד הנתונים מתחברים לתמונה אחת.
הפער הוא לא רק בין מידע לתובנה; הוא גם בין הבנת הנתונים לבין היכולת להחליט מה לעשות בעקבותיהם.
דשבורד הוא רק נקודת ההתחלה
ריכוז החסכונות והביטוחים במקום אחד הוא רק ההתחלה. השלב הבא הוא לנתח את הנתונים ולעזור למשתמש להבין את מצבו, על מה הוא משלם והאם יש מקום לשיפור.
למשל, השוואת החיסכון הפנסיוני לאנשים בגיל וברמת שכר דומים יכולה לעזור למשתמש להבין איפה הוא עומד. בדמי הניהול, השאלה היא לא רק כמה הוא משלם, אלא האם יש אפשרות לשלם פחות. ואם יש לו כמה ביטוחים, חשוב לבדוק מה כל אחד מכסה והאם יש חפיפה ביניהם, ולא להניח שאחד מהם בהכרח מיותר.
כאן משתלבים ניתוח הנתונים והליווי של סוכן הביטוח.
הטכנולוגיה מסמנת נקודות שכדאי לבדוק. סוכן הביטוח בוחן אותן בהתאם לצרכים ולמצב האישי של הלקוח, מסביר את האפשרויות ומלווה אותו בקבלת ההחלטה. תפקידו אינו רק לבצע שינויים בתיק, אלא לעזור ללקוח להבין האם נדרש שינוי, מה מתאים לו ומה המשמעות של כל אפשרות.
ממסכים של מספרים לשאלות בשפה טבעית
כדי שהלקוח יוכל להיות שותף בהחלטה, חשוב לאפשר לו גם לברר בקלות את מה שלא ברור לו. ממשק שיחה עם סוכן AI מאפשר לו לעשות זאת בתוך המערכת, באמצעות שאלות בשפה יומיומית.
במקום לדעת מראש באיזה מסך לחפש ומה המשמעות של כל מונח, המשתמש יכול לשאול: "איפה נמצאות קרנות ההשתלמות שלי?", "באילו מסלולים מושקעים החסכונות שלי?" או "מה ההבדל בין דמי ניהול מהפקדה לדמי ניהול מצבירה?".
הערך הוא בחיבור בין היכולת להסביר מושגים לבין המידע האישי. הסבר כללי על מסלולי השקעה עוזר להבין את הנושא. תשובה שמתייחסת למסלולים שבהם נמצאים החסכונות של המשתמש עוזרת לו להבין את התיק שלו.
מבחינה טכנולוגית, המערכת צריכה לזהות מה המשתמש שואל, לאתר את הנתונים הרלוונטיים ולתרגם אותם לתשובה ברורה, שמבוססת על המידע הקיים. כאשר המידע אינו מספיק, עליה להבהיר זאת ולא להשלים את התמונה בהשערות.
כך המשתמש לא נדרש ללמוד את המערכת כדי להבין את המידע שלו. הוא יכול להתחיל בשאלה שמעסיקה אותו, לבקש הסבר נוסף ולהעמיק בקצב שלו.
הצוות של Cover. צילום: פלורנטיפילם
טכנולוגיה שמצמצמת את פער הידע
זו התפיסה שמנחה את Cover – סטארט-אפ ישראלי שפועל כסוכנות ביטוח ומשלב טכנולוגיה עם ליווי אנושי. המערכת מרכזת, בהסכמת המשתמש, מידע על החסכונות והביטוחים שלו, ומפעילה מנועי ניתוח כדי להציג תמונת מצב ברורה ונקודות אפשריות לשיפור.
המשתמש יכול לראות היכן מנוהלים החסכונות שלו, להבין כמה הוא משלם ולהשוות את מצבו לאנשים בעלי גיל, מגדר ורמת שכר דומים. סוכן ה-AI מאפשר לשאול שאלות על התיק, לצד סוכני ביטוח אנושיים, שמסבירים את האפשרויות ומלווים את קבלת ההחלטות ואת הביצוע.
ההשוואה מספקת הקשר אישי, לא תשובה אחידה שמתאימה לכולם. תפקיד הטכנולוגיה הוא לעזור לזהות מה כדאי לשאול; תפקיד הסוכן הוא לסייע בבירור ובהתאמה האישית.
כך, הדשבורד הופך מרשימת נתונים לבסיס משותף לשיחה. הלקוח לא נדרש להפוך למומחה, אבל הוא יכול להבין מה נבחן, מדוע מוצע שינוי ומה משמעותו עבורו.
המבחן של הטכנולוגיה הפיננסית הוא לא כמה נתונים היא מציגה או כמה תשובות היא מייצרת, אלא האם היא מאפשרת ללקוח לקבל החלטות מתוך הבנה, לצד איש המקצוע שמלווה אותו. וזה בדיוק מה ש-Cover מציעה.
לפרטים נוספים ולהרשמה לאירוע Future of AI 2026 של Lynx מבית אנשים ומחשבים לחצו כאן.
ידיעות מובילות
וואן מרחיבה פעילות במגזר הביטחוני: רוכשת את השליטה בחברת קוביה
נתיבי ישראל העלתה לאוויר מערכת RISE with SAP, בשיתוף נס
היעד לשנים הבאות: מאומת הסטארט-אפ לאומת ה-R&D
שמעון חקון מונה לסמנכ"ל מערכות המידע של כתר
"AI היא תור הזהב של השירותים המקצועיים"